

Chỉ trong ngày 20/11/2026, mạng xã hội tràn ngập ba loại văn bản: bản dự thảo cũ, bản chỉnh lý và bản Quốc hội vừa thông qua. Đi kèm là hai cách hiểu sai nối đuôi nhau. Cách hiểu thứ nhất: dự thảo chỉ ghi "cá nhân kinh doanh", vậy hộ kinh doanh không được hưởng ngưỡng 10 tỷ. Cách hiểu thứ hai: bản cuối đã xóa hẳn đoạn đó, vậy cả hộ lẫn cá nhân đều mất trắng.
Cả hai cùng mắc một lỗi: đọc mặt chữ mà bỏ qua bản chất. Bài này đi lần lượt theo đúng trình tự thời gian của các văn bản, để bạn thấy chữ đã dời đi đâu, còn bản chất vẫn đứng ở chỗ nào.
Bản dự thảo đầu tiên viết gì
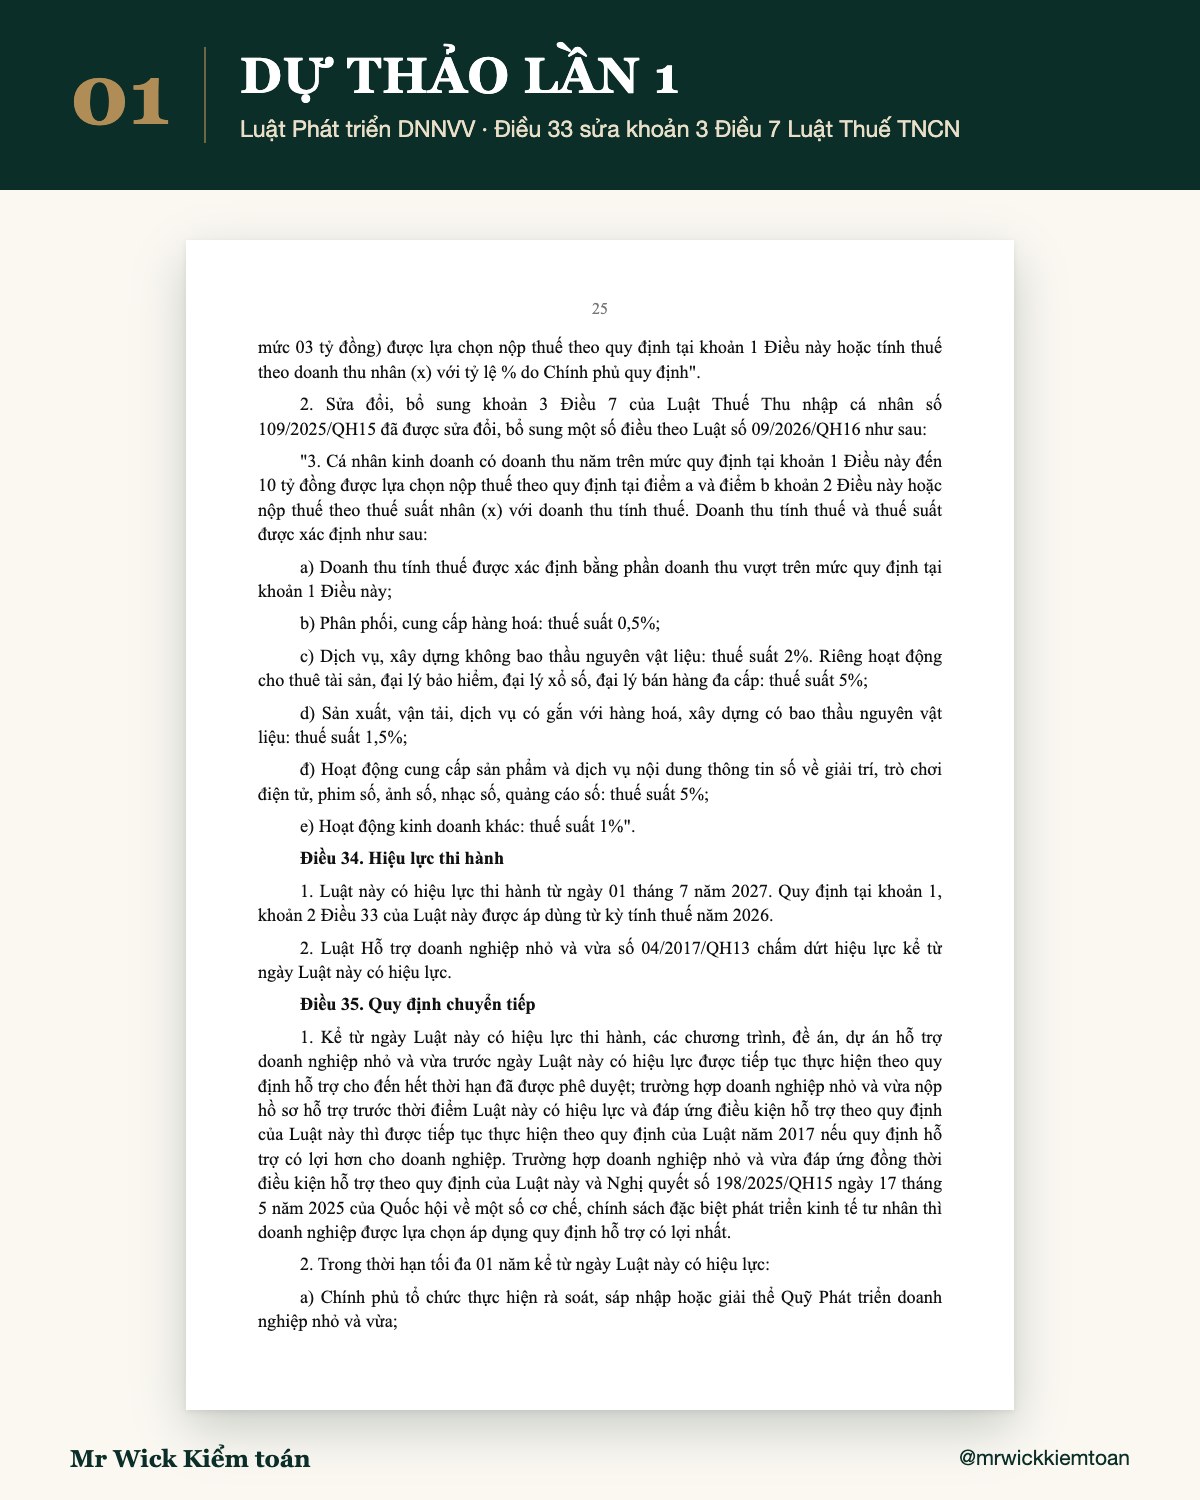
Điều 33 dự thảo Luật Phát triển doanh nghiệp nhỏ và vừa sửa khoản 3 Điều 7 Luật Thuế TNCN số 109/2025/QH15. Theo đó, cá nhân kinh doanh có doanh thu năm trên ngưỡng không phải nộp thuế, đến 10 tỷ đồng, được chọn nộp thuế bằng thuế suất nhân với phần doanh thu vượt ngưỡng. Mức thuế suất giữ như hiện hành: phân phối, cung cấp hàng hóa 0,5%; sản xuất, vận tải, dịch vụ gắn với hàng hóa 1,5%; dịch vụ 2%; cho thuê tài sản, đại lý bảo hiểm, đại lý xổ số, đại lý bán hàng đa cấp 5%; nội dung số 5%; hoạt động khác 1%.
Trần hiện nay của cách tính này là 03 tỷ đồng. Dự thảo chỉ thay con số 03 thành 10. Chủ thể của điều khoản, tức "cá nhân kinh doanh", giữ nguyên từng chữ. Điều 34 của bản dự thảo này còn ghi phần sửa thuế được áp dụng từ kỳ tính thuế năm 2026, dù luật có hiệu lực từ 01/7/2027. Hãy nhớ chi tiết này, vì nó sẽ biến mất ở bản cuối.
"Cá nhân kinh doanh" đã gồm hộ kinh doanh
Luật Thuế TNCN chỉ có một loại người nộp thuế là cá nhân. Điều 2 Luật số 109/2025/QH15 nói về cá nhân cư trú và cá nhân không cư trú, không có chữ "hộ kinh doanh". Thuế TNCN không đánh vào tấm biển hiệu treo trước cửa. Nó đánh vào người đứng sau tấm biển đó.
Nhìn sang pháp luật về đăng ký kinh doanh, hộ kinh doanh do một cá nhân hoặc các thành viên hộ gia đình đăng ký thành lập, và chủ hộ chịu trách nhiệm bằng toàn bộ tài sản của mình (khoản 1 Điều 82 Nghị định 168/2025/NĐ-CP). Tài sản của hộ không tách khỏi tài sản của người. Mã số thuế của hộ cũng chính là số định danh cá nhân của chủ hộ (khoản 1 Điều 11 Luật Quản lý thuế số 108/2025/QH15). Ngay trong hệ thống quản lý thuế, hộ kinh doanh mang danh tính của một con người.
Nghị định 68/2026/NĐ-CP nối hai khái niệm lại bằng một câu rõ ràng: cá nhân cư trú có hoạt động sản xuất, kinh doanh bao gồm cả cá nhân đăng ký thành lập hộ kinh doanh và người được các thành viên hộ gia đình ủy quyền làm đại diện hộ, gọi chung là cá nhân kinh doanh (Điều 4).
Bằng chứng mạnh nhất nằm ngay trong luật đang chạy. Khoản 3 Điều 7 hiện hành, với mức 03 tỷ, cũng chỉ ghi "cá nhân kinh doanh". Vậy mà suốt năm 2026, hộ kinh doanh vẫn đang chọn tính thuế theo tỷ lệ trên doanh thu dựa vào chính khoản này. Cùng một khoản luật, cùng một cụm từ, không có lý do gì để đổi nghĩa chỉ vì con số đổi từ 3 thành 10.
Tiền lệ cũng vừa có. Nghị quyết 43/2026/QH16 giảm 30% thuế TNCN cho thu nhập từ kinh doanh chỉ ghi "cá nhân cư trú", không nhắc hộ kinh doanh. Nghị định 398/2026/NĐ-CP hướng dẫn nghị quyết này vẫn áp dụng cho cá nhân đăng ký hộ kinh doanh và người đại diện hộ. Luật đặt chủ thể là cá nhân, nghị định ghi rõ có hộ. Đó là cách hệ thống văn bản thuế đang vận hành.
Hộ kinh doanh và cá nhân kinh doanh có khác nhau, nhưng khác ở luật đăng ký kinh doanh. Hộ có giấy chứng nhận, có tên riêng, có thể nhiều thành viên cùng ủy quyền một người đại diện. Sang luật thuế TNCN, hai khái niệm gặp nhau ở cùng một điểm: người chịu thuế là cá nhân, cùng ngưỡng 1 tỷ không phải nộp thuế, cùng một cách tính.
Bản cuối xóa đoạn này, chính sách đi đâu
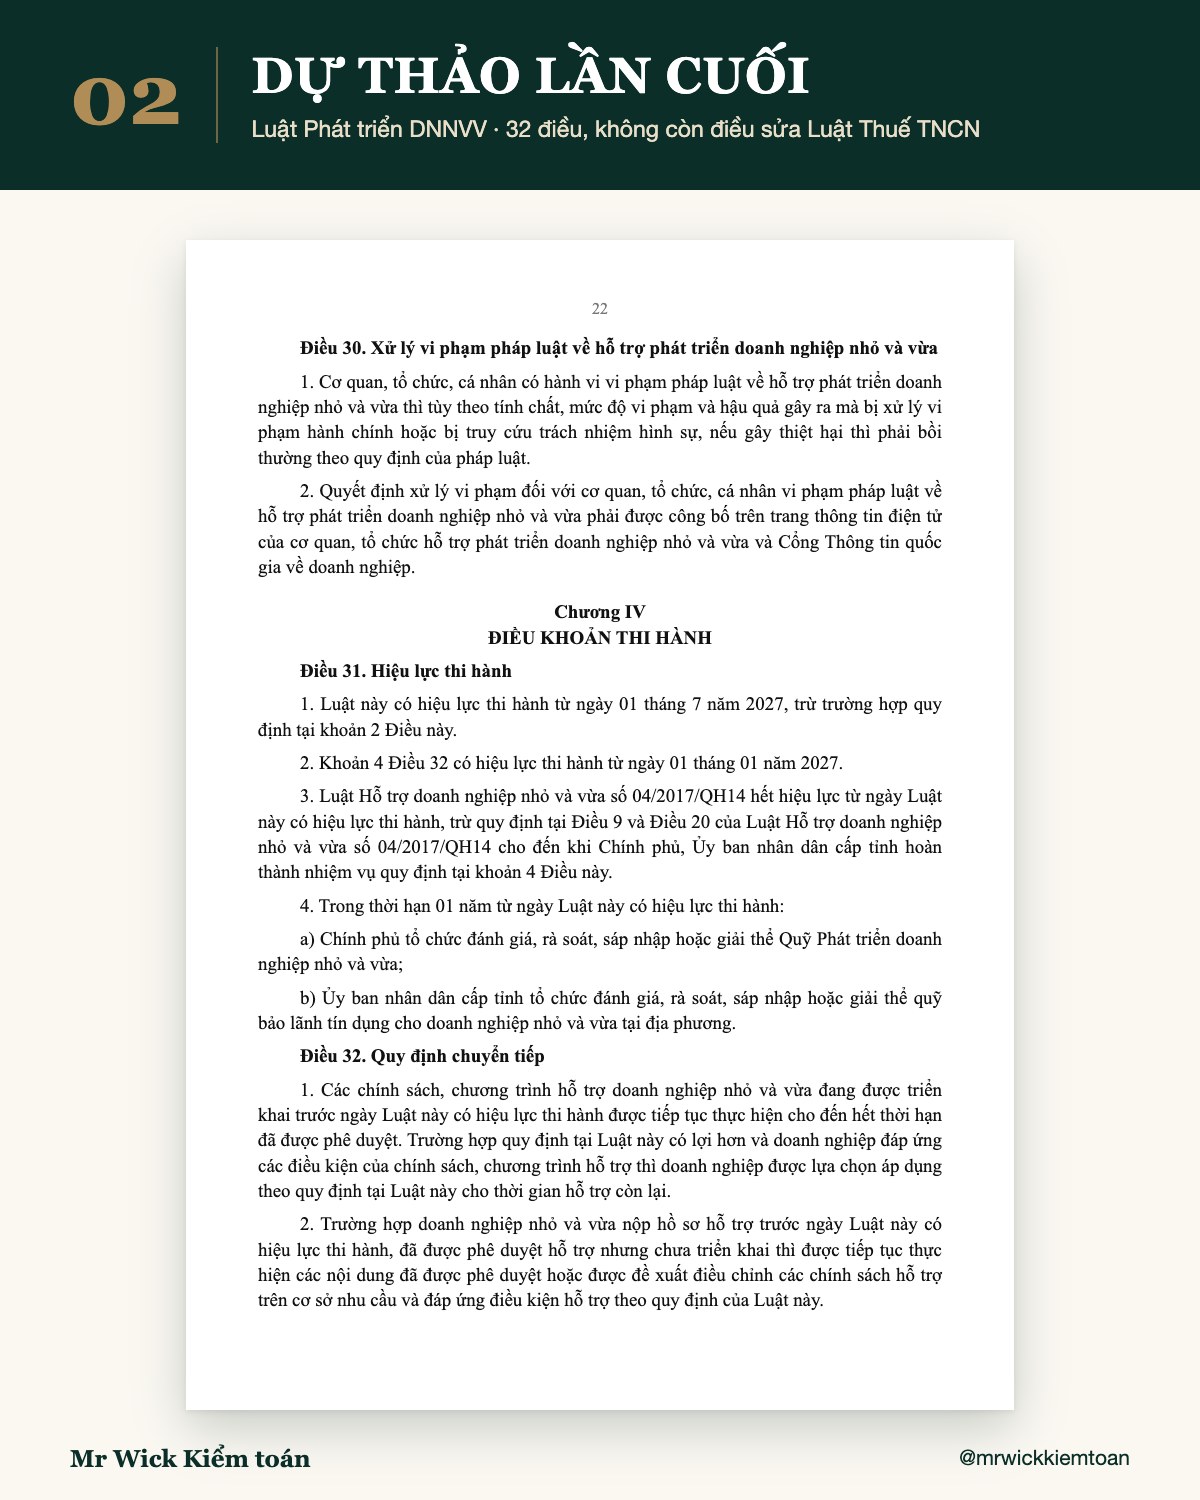
Sáng 20/11/2026, Quốc hội thông qua Luật Phát triển doanh nghiệp nhỏ và vừa. Bản cuối có 32 điều, hiệu lực từ 01/7/2027, và không còn điều nào sửa Luật Thuế TNCN. Về thuế, luật chỉ giữ một nguyên tắc ở khoản 3 Điều 9: doanh nghiệp có tổng doanh thu năm không quá 10 tỷ đồng, hoặc theo mức Chính phủ điều chỉnh, được lựa chọn phương pháp tính thuế theo pháp luật về thuế thu nhập doanh nghiệp. Hộ kinh doanh đang hoạt động không thể dựa vào điều này, vì nó chỉ nói về doanh nghiệp.
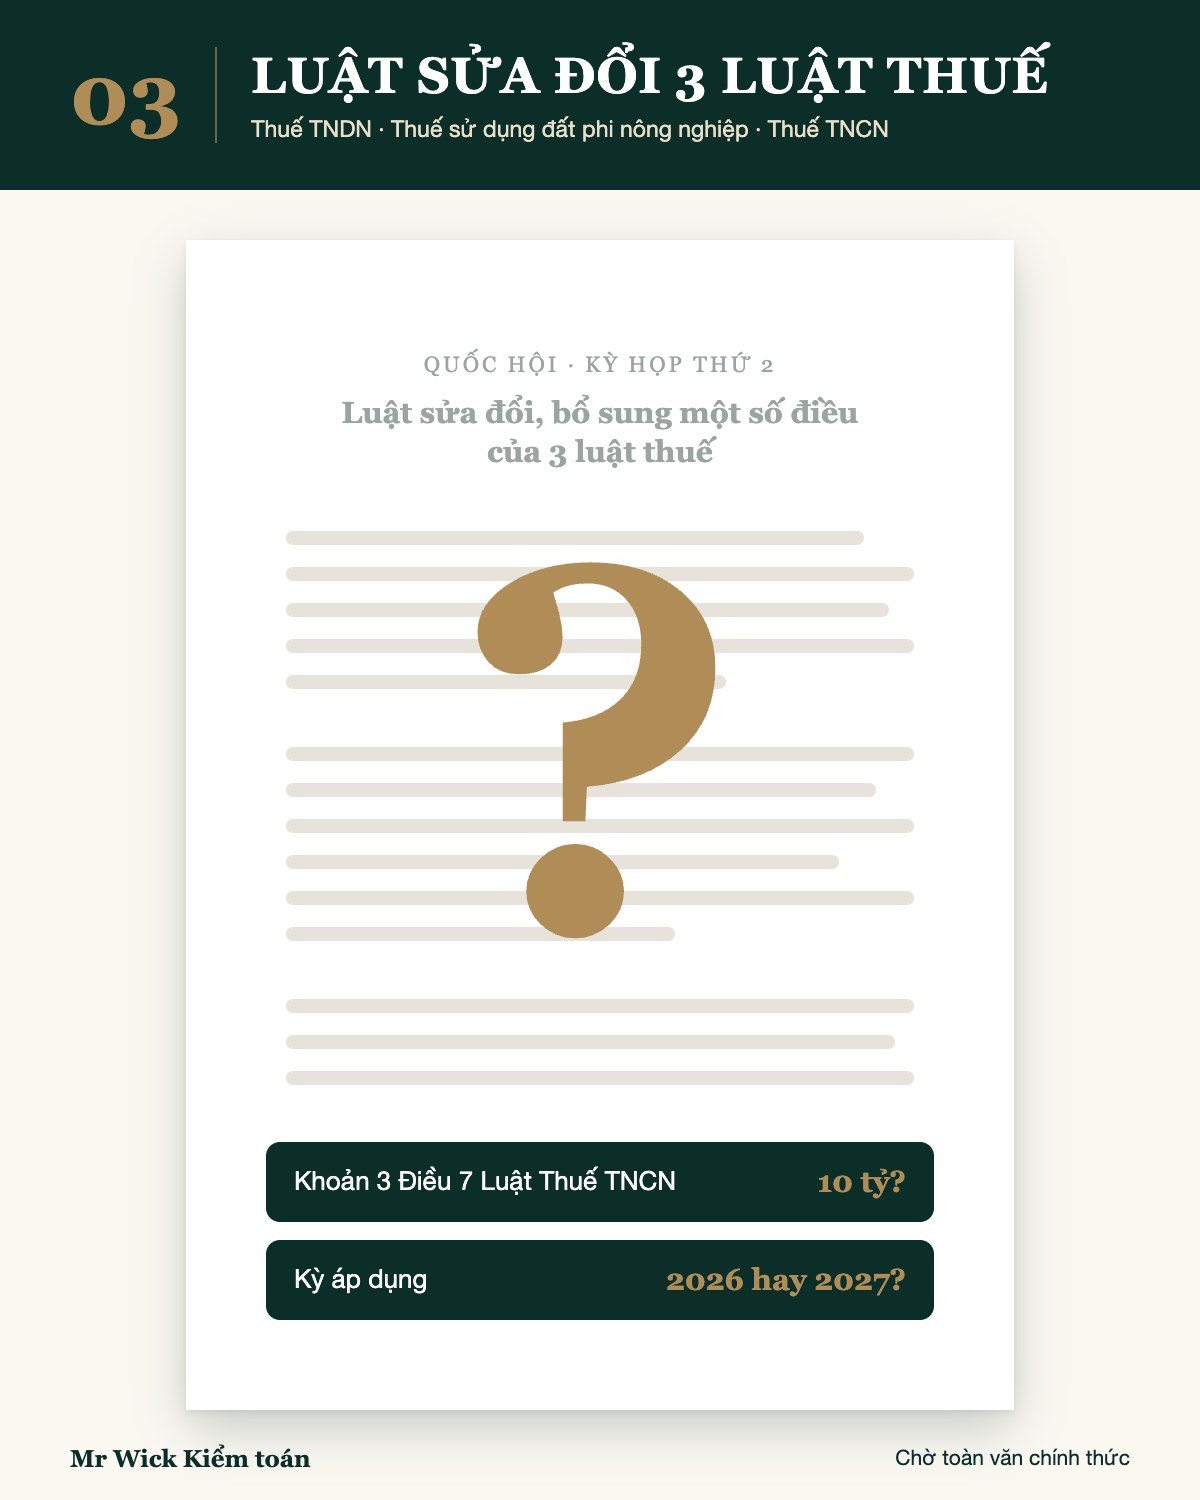
Nhưng xóa khỏi luật này không có nghĩa là xóa chính sách. Ủy ban Kinh tế và Tài chính của Quốc hội đã đề nghị chuyển phần thuế sang dự án Luật sửa đổi, bổ sung một số điều của Luật Thuế thu nhập doanh nghiệp, Luật Thuế sử dụng đất phi nông nghiệp, Luật Thuế thu nhập cá nhân, vì đặt quy định thuế trong một luật hỗ trợ doanh nghiệp dễ trùng lặp và vênh với luật thuế. Thuế phải nằm ở luật thuế. Luật Phát triển doanh nghiệp nhỏ và vừa giữ nguyên tắc, luật thuế giữ con số.
Theo báo cáo giải trình trình Ủy ban Thường vụ Quốc hội ngày 17/11/2026, dự thảo luật thuế này đã có nội dung doanh nghiệp, cá nhân kinh doanh có tổng doanh thu năm không quá 10 tỷ đồng được lựa chọn phương pháp tính thuế, kèm quy định giao Chính phủ điều chỉnh mức 10 tỷ. Luật này được đưa ra biểu quyết trong ngày 20/11/2026.
Áp dụng từ năm nào: vẫn là ẩn số
Ở bản dự thảo đầu tiên, câu trả lời rất rõ: Điều 34 ghi phần sửa thuế được áp dụng từ kỳ tính thuế năm 2026. Nhưng khi bản cuối của Luật Phát triển doanh nghiệp nhỏ và vừa rút đoạn sửa Luật Thuế TNCN ra, mốc năm 2026 đó cũng đi theo. Trong luật đã thông qua sáng 20/11 không còn câu nào nói cá nhân kinh doanh được chọn cách tính 10 tỷ từ năm nào. Ngược lại, khoản 4 Điều 32 của luật này chọn kỳ tính thuế năm 2027 làm mốc để áp dụng tiêu chí doanh nghiệp nhỏ và vừa vào chính sách thuế.
Sang luật thuế, các tín hiệu chưa thống nhất. Báo cáo trình Ủy ban Thường vụ Quốc hội ngày 17/11 nêu luật có hiệu lực từ 01/01/2027, riêng ngưỡng 10 tỷ vẫn áp dụng từ kỳ tính thuế 2026. Cũng tại phiên họp đó, có ý kiến đề nghị quy định rõ việc áp dụng từ kỳ tính thuế 2027 theo kết luận của Ủy ban Thường vụ Quốc hội, để tránh một quy định ban hành cuối năm lại áp ngược cho cả năm đã gần trôi qua. Đến lúc này, tôi chưa thấy văn bản nào cho biết phương án cuối cùng.
Vì vậy, mốc 2026 hay 2027 vẫn là một ẩn số. Nhận định riêng của tôi là khả năng ngưỡng 10 tỷ chỉ áp dụng từ kỳ tính thuế 2027 là đáng kể. Luật thuế có hiệu lực từ đầu năm 2027, Luật Phát triển doanh nghiệp nhỏ và vừa cũng chọn năm 2027 cho phần thuế, và nguyên tắc tránh hồi tố đang được nhắc đến ngay trong phiên họp. Đây là đánh giá từ mạch đi của các văn bản, không phải câu chữ của luật. Chỉ toàn văn chính thức mới trả lời dứt điểm.
Đâu là sự kiện, đâu là nhận định
Sự kiện là Luật Phát triển doanh nghiệp nhỏ và vừa đã bỏ đoạn sửa Luật Thuế TNCN, và chính sách 10 tỷ được chuyển sang luật thuế. Phần này có văn bản và báo cáo của Quốc hội làm căn cứ.
Nhận định của tác giả gồm hai ý. Thứ nhất, hộ kinh doanh nằm trong chữ "cá nhân kinh doanh", như các lập luận ở trên. Thứ hai, mốc áp dụng chưa chốt, và có khả năng lùi sang năm 2027. Cả hai là cách đọc từ bản chất quy định và mạch đi của các bản dự thảo, chưa phải câu chữ của luật đã công bố. Bạn hãy xem đây như một chiếc la bàn để định hướng, đừng dùng nó làm căn cứ để khai thuế.
Vì vậy, bạn khoan sửa tờ khai. Với kỳ tính thuế năm 2026, hộ và cá nhân kinh doanh có doanh thu trên 03 tỷ vẫn tính thuế theo quy định đang có hiệu lực cho đến khi có văn bản khác. Chọn sai kỳ áp dụng là bị truy thu kèm tiền chậm nộp, và cách tính đã chọn còn phải giữ ổn định một thời gian. Hãy chờ luật công bố và nghị định hướng dẫn, rồi mới đổi cách tính.
Con chữ có thể dời từ luật này sang luật khác, từ điều này sang điều khác. Bản chất thì vẫn ở yên chỗ cũ: thuế TNCN đánh vào con người, không đánh vào tấm biển hiệu. Khi có toàn văn chính thức, tôi sẽ cập nhật ngay trong bài này.
