

Đầu tháng 12, phòng kế toán nhận bảng lương tháng 11. Trong danh sách có một người đã chấm dứt hợp đồng ngày 30/11, hợp đồng của họ là loại 12 tháng. Ngày trả lương lại rơi sau ngày hợp đồng kết thúc. Bạn nhập số vào phần mềm và dừng lại ở cột thuế: áp biểu lũy tiến như mọi tháng, hay cắt thẳng 10%?
Câu hỏi này đã được doanh nghiệp đưa lên tận Bộ Tài chính. Ngày 23/10/2026, Bộ Tài chính trả lời bằng Công văn 16977/BTC-CST. Bài này đi qua bốn việc: cách khấu trừ đúng, số tiền nào đưa vào căn cứ, bảo hiểm và giảm trừ để lúc nào, và kế toán nên lưu hồ sơ gì. Căn cứ là Luật Thuế thu nhập cá nhân số 109/2025/QH15, Nghị định 253/2026/NĐ-CP và Nghị định 254/2026/NĐ-CP.
BẢN GỐC · ĐOẠN KẾT LUẬN CỦA BỘ TÀI CHÍNH
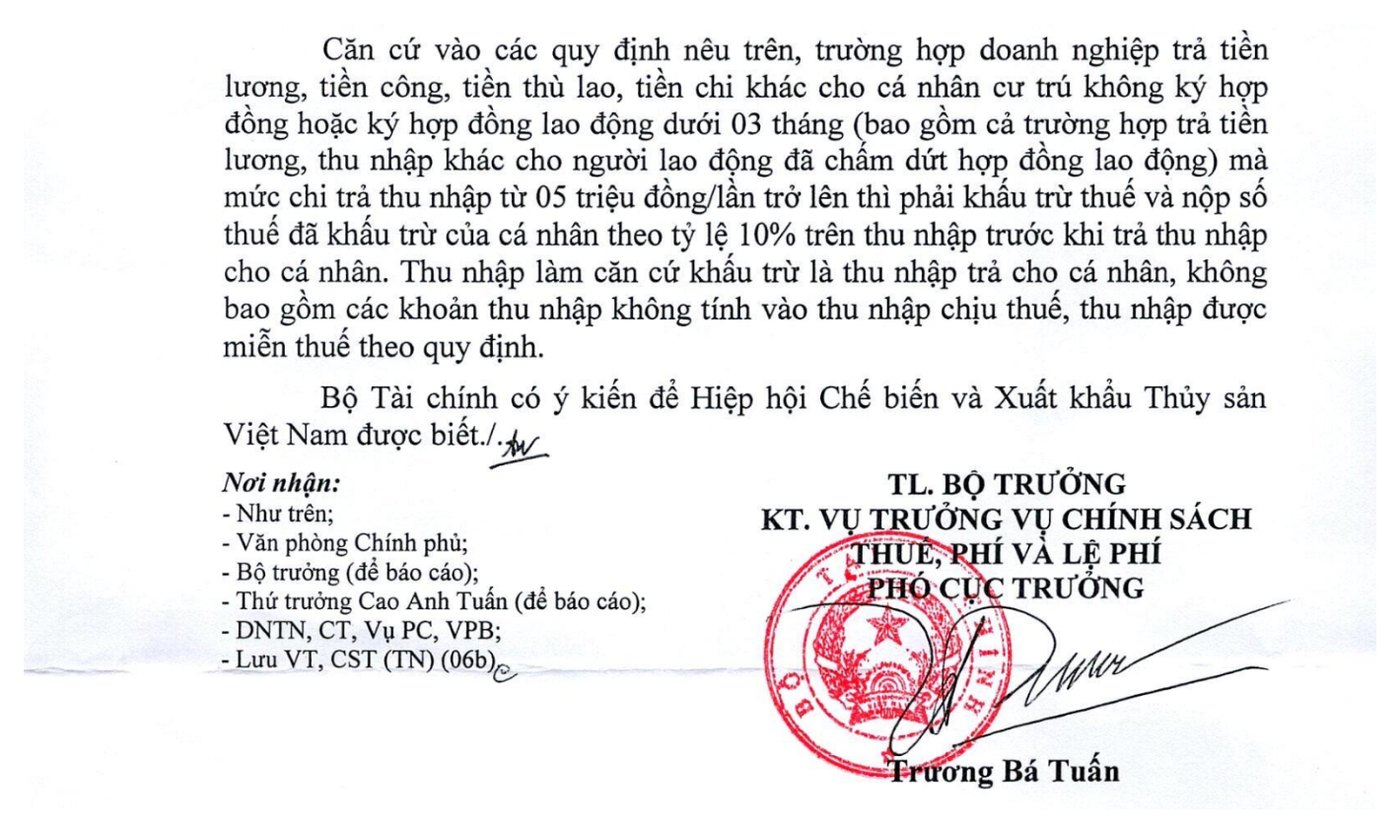
Trang 5 Công văn 16977/BTC-CST ngày 23/10/2026: Bộ Tài chính kết luận khấu trừ 10% với tiền lương trả cho người đã chấm dứt hợp đồng, có chữ ký và con dấu.
SÁU CÂU TRẢ LỜI NHANH
PHẦN 1 · BẢN CHẤT
Ngày trả lương quyết định cách khấu trừ, không phải loại hợp đồng
Điều 50 Nghị định 253/2026/NĐ-CP chia việc khấu trừ thành hai đường. Khoản 1 dành cho người đang có hợp đồng lao động từ 03 tháng trở lên: tổ chức trả thu nhập tính trên thu nhập tính thuế tháng và áp Biểu thuế lũy tiến từng phần tại Điều 9 Luật Thuế thu nhập cá nhân. Khoản 2 dành cho người không ký hợp đồng hoặc ký dưới 03 tháng: khấu trừ theo tỷ lệ 10% trên thu nhập trước khi trả. Ngay trong khoản 2, Nghị định viết thêm phần trong ngoặc, gộp cả trường hợp trả tiền lương, thu nhập khác cho người lao động đã chấm dứt hợp đồng.
Nhiều kế toán đọc phần trong ngoặc này như lời giải thích cho nhóm hợp đồng ngắn. Theo cách đọc đó, người từng ký hợp đồng một năm vẫn đi đường lũy tiến dù tiền về tài khoản sau ngày nghỉ. Kiến nghị gửi Bộ Tài chính hỏi đúng chỗ này: lương làm ra khi hợp đồng trên 03 tháng còn chạy, nhưng đến lúc trả thì hợp đồng đã kết thúc. Bộ Tài chính dẫn lại nguyên khoản 2 Điều 50 và kết luận: doanh nghiệp trả cho người đã chấm dứt hợp đồng, mức chi từ 05 triệu đồng mỗi lần, thì khấu trừ 10% trước khi trả.
BẢN GỐC · CÔNG VĂN 16977/BTC-CST
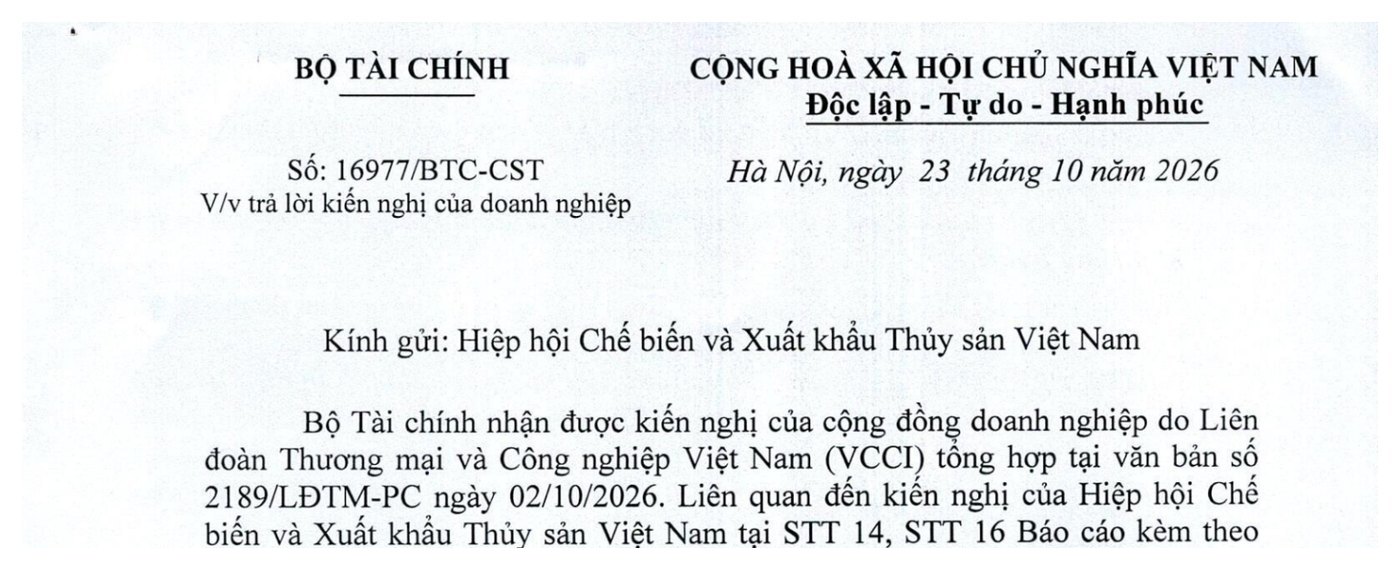
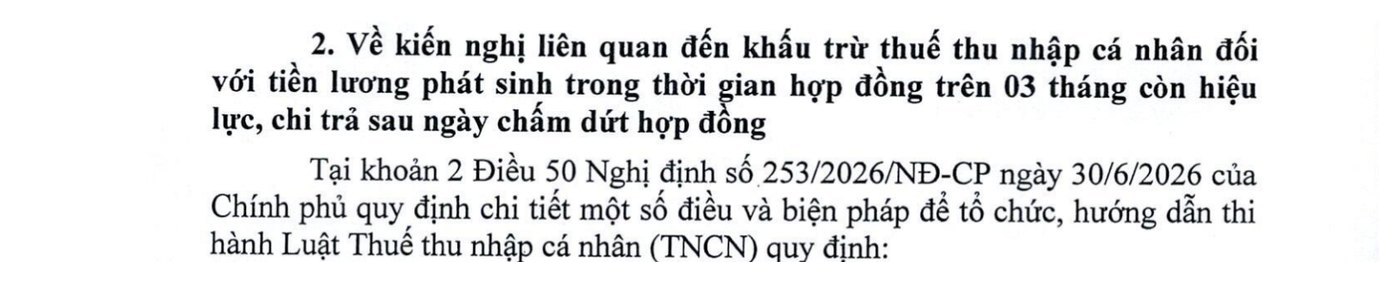
Trang 1 (số hiệu, ngày ban hành, đơn vị được gửi) và đầu mục 2 (câu hỏi về hợp đồng trên 03 tháng) của công văn.
Theo nhận định của tác giả, logic của quy định khá rõ. Khi người lao động đã rời đi, doanh nghiệp không còn theo dõi họ trọn năm, không nắm người phụ thuộc mới, không biết họ có nơi làm khác hay chưa. Tỷ lệ 10% là cách giữ tạm một phần thuế. Phần chênh lệch thật sẽ được tính lại ở khâu quyết toán, nơi cá nhân có đủ dữ liệu cả năm.
PHẦN 2 · CĂN CỨ KHẤU TRỪ
Số tiền nào đưa vào căn cứ 10%, số nào để ra
Điểm thứ hai của Công văn 16977/BTC-CST có giá trị thực hành nhiều hơn điểm thứ nhất. Bộ Tài chính nêu rằng thu nhập làm căn cứ khấu trừ là thu nhập trả cho cá nhân, không gồm các khoản không tính vào thu nhập chịu thuế và thu nhập được miễn thuế. Để đi đến câu này, công văn viện dẫn Điều 3 Luật Thuế thu nhập cá nhân, Điều 6 và các khoản 2, 3, 4 Điều 8 Nghị định 253/2026/NĐ-CP.
Trước công văn này, không ít doanh nghiệp lấy tổng số tiền chuyển khoản rồi nhân 10%, gồm cả tiền làm thêm giờ, làm ban đêm. Theo Luật Thuế thu nhập cá nhân 2025 và Điều 26 Nghị định 253/2026/NĐ-CP, tiền lương làm thêm giờ, làm đêm đúng pháp luật lao động là thu nhập miễn thuế. Bạn có thể xem lại cách xác định phần này trong bài lương ngày lễ 300% hay 400%, phần nào miễn thuế. Khoản đó phải được tách ra trước khi tính 10%, kể cả khi người nhận đã nghỉ việc.
Ngưỡng 05 triệu đồng xét theo từng lần chi trả. Lần chi dưới 05 triệu đồng, doanh nghiệp chỉ khấu trừ 10% khi cá nhân yêu cầu. Nếu cá nhân chỉ có khoản thu nhập thuộc diện khấu trừ 10% và ước tính sau giảm trừ gia cảnh chưa đến mức nộp thuế, họ được làm bản cam kết để doanh nghiệp tạm chưa khấu trừ. Cuối năm, doanh nghiệp vẫn tổng hợp danh sách những người này nộp cơ quan thuế.
PHẦN 3 · BẢNG TÌNH HUỐNG
Bốn tình huống chi trả và cách khấu trừ tương ứng
Bảng dưới đây gom các nhánh của Điều 50 Nghị định 253/2026/NĐ-CP mà Công văn 16977/BTC-CST đã viện dẫn.
| Tình huống tại ngày chi trả | Cách khấu trừ |
|---|---|
| Còn hợp đồng từ 03 tháng trở lên, trả trước ngày chấm dứt | Biểu lũy tiến từng phần, khoản 1 Điều 50 |
| Đã chấm dứt hợp đồng, mỗi lần trả từ 05 triệu đồng trở lên | Khấu trừ 10% trước khi trả |
| Đã chấm dứt hợp đồng, mỗi lần trả dưới 05 triệu đồng | Khấu trừ 10% khi cá nhân yêu cầu |
| Chỉ có thu nhập diện 10%, ước tính chưa đến mức nộp thuế, có cam kết | Tạm chưa khấu trừ, cuối năm vẫn lập danh sách |
Dòng đầu bảng có một điểm bạn nên kiểm tra kỹ: ngày trả thực tế so với ngày chấm dứt ghi trong quyết định nghỉ việc. Theo nhận định của tác giả, nếu doanh nghiệp chủ động trả lương tháng cuối ngay trong ngày làm việc cuối cùng, khi hợp đồng còn hiệu lực, thì khoản này vẫn đi đường lũy tiến. Quy chế lương nên ghi rõ cách xử lý người nghỉ giữa kỳ.
PHẦN 4 · VÍ DỤ
Một bảng lương tháng cuối tính từ đầu đến cuối
Chị Hạnh ký hợp đồng 12 tháng, chấm dứt ngày 30/11/2026. Lương tháng 11 của chị gồm 18 triệu đồng tiền lương theo ngày công và 3 triệu đồng tiền làm thêm giờ đúng quy định, tổng 21 triệu đồng. Mức lương đóng bảo hiểm là 15 triệu đồng, phần chị đóng 10,5% là 1.575.000 đồng. Công ty trả lương ngày 05/12/2026, sau ngày chấm dứt hợp đồng.
Lần chi này vượt 05 triệu đồng, nên công ty khấu trừ 10%. Căn cứ khấu trừ là 18 triệu đồng, vì 3 triệu đồng làm thêm giờ là thu nhập miễn thuế. Số thuế khấu trừ là 1.800.000 đồng. Khoản bảo hiểm 1.575.000 đồng vẫn trích từ lương như bình thường nhưng không được trừ khi tính 10%. Một số công văn của cơ quan thuế địa phương, như Công văn 10049/NBI-QLDN1 ngày 03/8/2026 của Thuế tỉnh Ninh Bình, cũng hướng dẫn bảo hiểm bắt buộc và giảm trừ gia cảnh chỉ dùng khi áp biểu lũy tiến hoặc khi quyết toán. Chị Hạnh thực nhận 21.000.000 − 1.575.000 − 1.800.000 = 17.625.000 đồng.
Đến kỳ quyết toán năm 2026, thu nhập của chị Hạnh được gộp cả năm. Lúc này bảo hiểm bắt buộc và giảm trừ gia cảnh mới vào phép tính. Nếu 1.800.000 đồng đã khấu trừ cao hơn số thuế thật, chị được bù trừ hoặc hoàn phần nộp thừa. Vì vậy, khấu trừ 10% không làm chị mất tiền, nó chỉ dời việc tính chính xác sang cuối năm.
PHẦN 5 · VIỆC CỦA KẾ TOÁN
Kế toán làm gì và lưu hồ sơ gì cho người đã nghỉ
Việc đầu tiên là đặt quy tắc trong phần mềm lương: so ngày chi trả với ngày chấm dứt hợp đồng, sau ngày đó thì chuyển người lao động sang nhóm khấu trừ 10%. Việc thứ hai là tách riêng các khoản miễn thuế và khoản không tính vào thu nhập chịu thuế trên bảng lương cuối, để căn cứ 10% chỉ còn phần chịu thuế. Việc thứ ba là kiểm tra ngưỡng 05 triệu đồng theo từng lần chi, nhất là khi công ty tách lương cuối, thưởng còn lại thành nhiều đợt.
Về chứng từ, Điều 24 Nghị định 254/2026/NĐ-CP cho phép lập chứng từ khấu trừ cho từng lần hoặc một chứng từ cho nhiều lần với người không ký hợp đồng hoặc ký dưới 03 tháng, còn người có hợp đồng từ 03 tháng trở lên thì lập một chứng từ trong năm. Theo nhận định của tác giả, với người đã nghỉ, bạn nên lập và gửi chứng từ ngay sau lần khấu trừ cuối cùng. Người lao động cần chứng từ này để quyết toán, và họ khó quay lại công ty vào mùa quyết toán.
Hồ sơ nên lưu gồm quyết định chấm dứt hợp đồng có ngày hiệu lực, bảng lương tháng cuối có dòng tách khoản miễn thuế, chứng từ chi trả ghi ngày thực trả, bản cam kết của cá nhân nếu có, và chứng từ khấu trừ đã giao.
Bài viết dựa trên Luật Thuế thu nhập cá nhân số 109/2025/QH15, Nghị định 253/2026/NĐ-CP và Nghị định 254/2026/NĐ-CP cùng có hiệu lực từ 01/7/2026, và Công văn 16977/BTC-CST ngày 23/10/2026 của Bộ Tài chính, còn hiệu lực đến ngày 22/11/2026. Nghị định 253/2026/NĐ-CP thay cho Nghị định 65/2013/NĐ-CP, Nghị định 254/2026/NĐ-CP thay cho Nghị định 123/2020/NĐ-CP về hóa đơn, chứng từ. Điểm bạn nên theo dõi thêm là hướng dẫn cách kê khai khoản bảo hiểm đã trích của người nghỉ việc trên tờ khai quyết toán và trên chứng từ khấu trừ. Đây là quan điểm của tác giả, bạn nên đối chiếu thêm ý kiến chuyên gia và văn bản gốc trước khi áp dụng.
Nguồn tham khảo: Bộ Tài chính, Công văn 16977/BTC-CST trả lời kiến nghị của doanh nghiệp về khấu trừ thuế thu nhập cá nhân với tiền lương chi trả sau ngày chấm dứt hợp đồng, ngày 23/10/2026.
